Rekonsiliasi Data HR Antar-Entitas: Berapa Biaya Tersembunyi dari Pekerjaan Manual?


Biaya tersembunyi rekonsiliasi data HR antar-entitas berasal dari jam kerja yang habis untuk input ulang, pencocokan data, koreksi spreadsheet, dan pengecekan berulang akibat sistem yang tidak terhubung. Tantangan ini juga tercermin dalam survei payroll global.
Survei global ADP 2024 menemukan bahwa akurasi payroll rata-rata baru mencapai 78%, sementara responden memperkirakan tim IT menghabiskan sekitar 22 jam per minggu per negara untuk mengelola aliran data antara payroll dan sistem bisnis lainnya.
Di perusahaan multi-entitas, tantangan integrasi ini dapat terlihat dalam rutinitas closing bulanan, ketika data dari berbagai entitas harus disatukan sebelum angka grup siap dilaporkan.
Setiap akhir bulan, tim HR, payroll, dan keuangan di banyak grup perusahaan menjalankan ritual yang sama. Data karyawan ditarik dari tiap entitas, data absensi dikumpulkan dari outlet atau cabang, angka payroll dicocokkan dengan jurnal, lalu selisihnya ditelusuri satu per satu sampai laporan grup bisa ditandatangani.
Sebagian dari pekerjaan itu memang perlu. Namun, sebagian lainnya hanya ada karena data HR dan payroll di tiap entitas tidak saling terhubung.
Masalahnya, kedua jenis pekerjaan ini sering tercampur, sehingga biaya rekonsiliasi data HR antar-entitas jarang terlihat sebagai biaya. Ia tersembunyi di balik lembur saat closing, pengecekan berlapis, dan ketergantungan pada satu-dua orang yang paham cara “membereskan angka”.
Untuk mengurai persoalan ini, kami mewawancarai Dr. Ervina Waty, Chief Financial Officer PT Champ Resto Indonesia Tbk sekaligus dosen di School of Accounting, BINUS University.
Dr. Ervina memiliki pengalaman lebih dari 25 tahun di bidang keuangan, akuntansi, dan operasional, dengan peran sebagai CFO, COO, General Manager Business Support, dan Finance Controller di industri F&B, telekomunikasi, pertambangan, transportasi, dan media.
Sebagai CFO, Dr. Ervina berada di ujung alur data HR dan payroll. Ia adalah pihak yang menerima, memvalidasi, dan memakai angka tersebut untuk laporan keuangan grup. Dari posisi inilah ia melihat dengan jelas di mana pekerjaan manual muncul dan berapa banyak energi tim yang habis untuk “membuat angkanya sama”.
Artikel ini merupakan bagian kedua dari seri empat artikel tentang pengelolaan human capital management (HCM) di perusahaan multi-entitas. Seri ini membahas tantangan pengelolaan data HR dari identifikasi masalah hingga evaluasi solusi:
- Fragmentasi Data HR di Perusahaan Multi-Entitas: kapan data yang terpisah mulai menghambat pertumbuhan bisnis?
- Rekonsiliasi Data HR Antar-Entitas: berapa biaya tersembunyi yang muncul dari pekerjaan manual?
- Arsitektur HCM untuk Perusahaan Multi-Entitas: bagaimana merancang standardisasi data dan integrasi sistem?
- Evaluasi software HCM untuk perusahaan multi-entitas: bagaimana menilai solusi berdasarkan kebutuhan bisnis dan kesiapan sistem?
Setelah memahami bagaimana fragmentasi data HR mulai menghambat pertumbuhan bisnis pada artikel pertama, kali ini kita akan menelusuri sumber pekerjaan manual dalam proses rekonsiliasi, membedakan pekerjaan yang diperlukan sebagai kontrol dari pekerjaan berulang akibat fragmentasi data, serta memahami cara mengukur biaya yang ditimbulkannya.
Proses Rekonsiliasi Data HR dan Payroll dari Entitas ke Laporan Grup
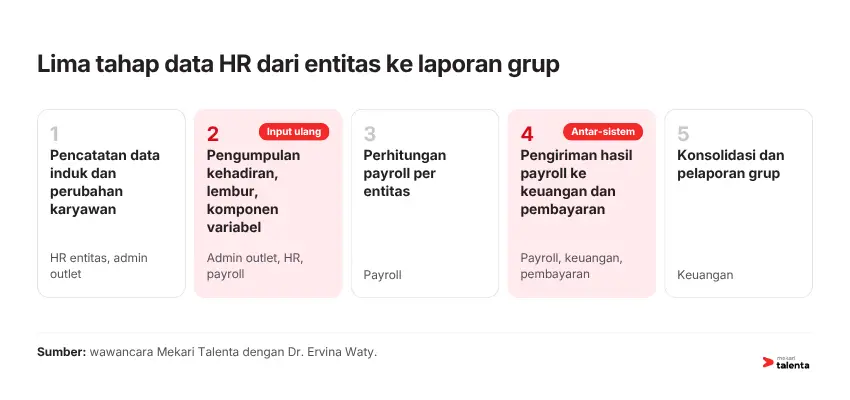
Proses rekonsiliasi data HR dan payroll di perusahaan multi-entitas dimulai dari pencatatan data karyawan di tiap entitas, pengumpulan absensi dan komponen variabel dari masing-masing entitas, perhitungan payroll per entitas, pengiriman hasil payroll ke keuangan, hingga konsolidasi laporan grup.
Pekerjaan manual dapat muncul di setiap tahap, terutama ketika data berasal dari berbagai sumber dengan format berbeda atau harus dipindahkan antar-sistem.
Untuk memahami bagaimana pekerjaan tersebut muncul dan memengaruhi biaya rekonsiliasi, HR Operations Head dan Finance Controller perlu melihat alur data secara utuh. Menurut Dr. Ervina, di grup multi-entitas, data HR dan payroll umumnya bergerak melalui lima tahap berikut.
| Tahap | Apa yang terjadi | Siapa yang terlibat |
|---|---|---|
| 1. Pencatatan data induk dan perubahan karyawan | Karyawan baru, mutasi, resign, dan perubahan gaji dicatat di tiap entitas. | HR entitas atau admin outlet |
| 2. Pengumpulan data kehadiran, lembur, dan komponen variabel | Data dikumpulkan dari outlet atau sistem absensi. | Admin outlet, HR, payroll |
| 3. Perhitungan payroll per entitas | Gaji dihitung beserta potongan, iuran jaminan sosial, dan PPh 21. | Payroll |
| 4. Pengiriman hasil payroll | Hasil payroll dikirim ke keuangan untuk dijurnal dan ke bagian pembayaran untuk transfer gaji. | Payroll, keuangan, bagian pembayaran |
| 5. Konsolidasi dan pelaporan grup | Angka tiap entitas digabungkan menjadi laporan biaya tenaga kerja dan headcount grup. | Keuangan |
Dari kelima tahap tersebut, Dr. Ervina menyoroti tahap kedua sebagai titik yang paling sering memunculkan input ulang dan koreksi. Penyebabnya, data kehadiran, lembur, dan komponen variabel datang dari banyak sumber dengan format yang berbeda-beda.
Pada bisnis berbasis outlet seperti F&B, ritel, atau layanan, tahap ini menjadi semakin berat. Karyawan bekerja dalam sistem shift, ada campuran karyawan tetap, kontrak, dan paruh waktu, serta perpindahan antar-outlet terjadi hampir setiap hari.
Tantangan ini juga tercermin dalam survei global. Dalam survei Global Payroll Week 2025 dari PayrollOrg yang melibatkan lebih dari 500 profesional payroll, otomasi data masuk dari HCM dan sumber lain menempati peringkat kedua tantangan payroll terbesar.
Otomasi data keluar ke sistem keuangan atau data lake berada di peringkat ketiga. Dengan kata lain, titik terberat justru ada di sambungan antar-sistem, yaitu tahap 2 dan tahap 4 pada tabel di atas.
Di mana input ganda dan pekerjaan manual biasanya terjadi?
Berdasarkan pengamatannya, Dr. Ervina memetakan lima titik pekerjaan manual yang paling umum dalam alur data HR dan payroll multi-entitas.
- Input ulang data karyawan antar-sistem. Data yang sama dimasukkan lebih dari sekali, misalnya dari sistem HR ke payroll, atau dari hasil payroll ke jurnal akuntansi. Setiap input ulang membuka peluang salah ketik, keterlambatan, dan versi data yang berbeda.
- Pembersihan dan pencocokan data antar-sumber. Nama, nomor identitas, status karyawan, atau kode entitas sering tidak seragam antar-sistem. Akibatnya, tim harus menyamakan data terlebih dahulu sebelum bisa menggabungkannya.
- Penyesuaian di spreadsheet. Komponen yang tidak bisa ditangani sistem, seperti insentif outlet atau kasus khusus, akhirnya dihitung dan disesuaikan secara manual di spreadsheet. Spreadsheet ini kemudian menjadi “sistem” tidak resmi yang hanya dipahami segelintir orang.
- Pengecekan berlapis. Data dicek berulang kali bukan karena risikonya tinggi, melainkan karena tidak ada keyakinan bahwa data sudah benar sejak sumbernya.
- Pemetaan manual ke akun dan pusat biaya. Setiap periode, hasil payroll dipetakan ulang ke akun dan pusat biaya secara manual sebelum bisa masuk ke laporan keuangan.
Pola ini juga ditemukan di organisasi berskala global. Kajian CIPD tentang implementasi HRIS di organisasi besar memuat studi kasus sebuah perusahaan kimia yang beroperasi di lebih dari 90 negara. Perusahaan tersebut pernah memakai hampir 200 penyedia payroll, masing-masing dengan sistem dan cara hitung sendiri, sehingga pandangan global atas data karyawannya sulit diperoleh.
Grup perusahaan di Indonesia mungkin tidak memiliki 200 penyedia payroll. Namun, beberapa entitas dengan format data, kode, dan spreadsheet masing-masing sudah cukup untuk menghasilkan kelima titik pekerjaan manual di atas.
Rekonsiliasi sebagai Kontrol vs Rekonsiliasi Akibat Data yang Terpisah: Apa Bedanya?
Dr. Ervina menegaskan bahwa tidak semua pengecekan dalam proses rekonsiliasi harus dihapus.
Perlu diingat bahwa tidak semua pengecekan itu buruk. Sebagian justru kontrol yang sehat. Persoalannya muncul ketika pengecekan dilakukan karena data tidak bisa dipercaya, bukan karena memang dibutuhkan sebagai kontrol.
di PT Champ Resto Indonesia Tbk
Jika semua rekonsiliasi dianggap kontrol, beban akibat fragmentasi tidak akan pernah terlihat. Sebaliknya, jika semua rekonsiliasi dianggap pemborosan, perusahaan berisiko menghapus kontrol yang justru melindunginya.
Menurut Dr. Ervina, perbedaan antara rekonsiliasi data sebagai kontrol dengan rekonsiliasi data akibat sistem yang terpisah terletak pada tujuan dan pemicu rekonsiliasi tersebut.
| Aspek | Rekonsiliasi sebagai kontrol | Rekonsiliasi akibat data terpisah |
|---|---|---|
| Pemicu | Dirancang sebagai bagian dari kontrol, dengan tujuan yang jelas. | Dilakukan karena sumber data tidak sinkron, bukan karena risikonya tinggi. |
| Contoh | Mencocokkan total payroll dengan jurnal, atau daftar penerima gaji dengan data induk karyawan. | Menyamakan headcount antar-sistem atau membetulkan format data yang berbeda setiap bulan. |
| Pelaksana | Orang yang independen dari pembuat data, pada titik risiko tertentu. | Banyak orang atau jam kerja yang dikerahkan hanya untuk “membuat angkanya sama”. |
| Jejak | Meninggalkan jejak persetujuan. | Tidak jelas kontrol apa yang sebenarnya dipenuhi. |
| Hasil | Biasanya cocok; jika ada selisih, penyebabnya jelas dan jarang terjadi. | Selisih muncul hampir setiap periode dengan penyebab berulang, seperti input ganda, format berbeda, atau data terlambat. |
Untuk memilah setiap aktivitas rekonsiliasi, Dr. Ervina memakai satu pertanyaan yang mudah diterapkan oleh tim mana pun.
Tes sederhana yang saya pakai: kalau sistemnya terhubung dengan baik, apakah rekonsiliasi ini masih perlu? Jika jawabannya tidak, berarti itu beban akibat fragmentasi. Jika jawabannya ya (misalnya untuk memastikan otorisasi atau kelengkapan), itu kontrol yang harus dipertahankan.
di PT Champ Resto Indonesia Tbk
Tes ini berguna karena memindahkan diskusi dari “apakah pengecekan ini penting?” ke “mengapa pengecekan ini ada?”. Pertanyaan pertama hampir selalu dijawab “penting”. Pertanyaan kedua memaksa tim menunjukkan risiko apa yang sedang dikendalikan.
Sebagai contoh penerapan, pencocokan daftar penerima gaji dengan data induk karyawan aktif tetap diperlukan meski sistem sudah terhubung, karena fungsinya mendeteksi pembayaran kepada pihak yang tidak seharusnya.
Sebaliknya, menyamakan kode entitas yang ditulis berbeda di sistem HR dan payroll tidak akan diperlukan jika kedua sistem memakai data induk yang sama.
Dr. Ervina juga menekankan bahwa kontrol yang sehat tidak hilang ketika proses sudah terotomasi. Beberapa titik tetap memerlukan approval atau pengecekan manusia, seperti perubahan rekening bank dan nilai gaji, hasil payroll sebelum pembayaran, koreksi retroaktif, serta pembayaran akhir dan pesangon.
Namun, ia mengingatkan agar kontrol tetap seimbang dengan kemudahan penggunaan. Terlalu banyak persetujuan membuat orang mencari jalan pintas, sementara terlalu sedikit membuka celah.
Tanda Beban Rekonsiliasi Data Sudah Menjadi Beban Operasional
Beban akibat data yang terpisah jarang muncul sebagai satu masalah besar. Ia menumpuk sedikit demi sedikit, hingga tim menganggapnya bagian normal dari pekerjaan. Dr. Ervina menyebut lima tanda yang menunjukkan beban tersebut sudah menumpuk.
- Closing selalu mepet atau terlambat. Jadwal closing tidak pernah terasa longgar, dan keterlambatan dianggap wajar.
- Selisih yang sama berulang dari bulan ke bulan. Penyebabnya sudah diketahui, tetapi tidak pernah benar-benar diperbaiki di sumbernya.
- Ketergantungan pada satu-dua orang. Hanya orang tertentu yang “tahu cara membereskan angkanya”. Saat mereka cuti atau resign, proses closing terganggu.
- Lembur tim yang hanya terjadi di periode closing. Pola lembur ini menandakan beban kerja yang tidak tersebar, tetapi menumpuk di satu titik waktu.
- Manajemen mulai tidak percaya pada laporan. Direksi meminta pengecekan tambahan sebelum memakai angka, sehingga beban tim justru bertambah.
Temuan survei payroll global ADP terhadap pemimpin payroll di perusahaan multinasional menunjukkan betapa besar beban ini di tingkat global.
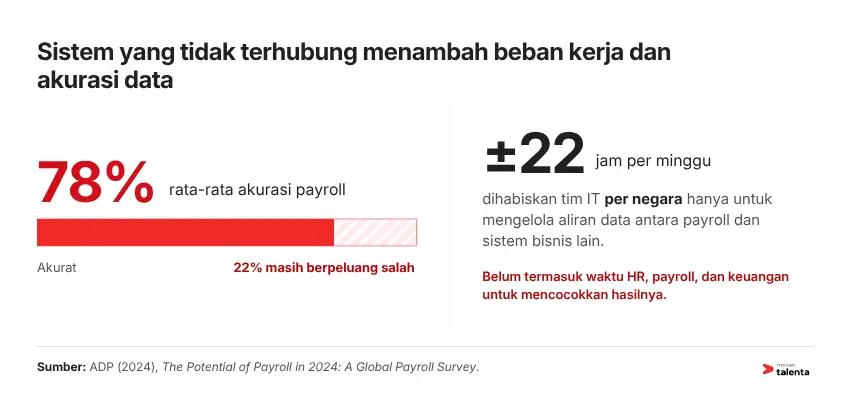
- Tingkat akurasi payroll rata-rata hanya 78%. ADP menyimpulkan bahwa sistem dan proses perlu lebih terhubung dan terdigitalisasi untuk mengurangi peluang kesalahan.
- Responden memperkirakan sumber daya IT menghabiskan rata-rata sekitar 22 jam per minggu per negara hanya untuk mengelola aliran data antara payroll dan sistem bisnis lainnya.
- Integrasi antara sistem bisnis dan payroll termasuk prioritas utama organisasi yang ingin mentransformasi fungsi payroll-nya.
Angka 22 jam per minggu itu baru mencakup waktu tim IT untuk mengurus aliran data. Waktu yang dihabiskan tim HR, payroll, dan keuangan untuk mencocokkan hasilnya belum termasuk di dalamnya.
Cara Mengukur Biaya Rekonsiliasi Data HR Antar-Entitas
Beban rekonsiliasi data HR sering kali hanya dirasakan sebagai pekerjaan tambahan saat closing, tanpa diketahui berapa banyak waktu dan sumber daya yang dihabiskan. Padahal, tanpa pengukuran yang jelas, perusahaan akan kesulitan menilai besarnya beban tersebut dan menentukan prioritas perbaikan.
Dr. Ervina Waty menyarankan perusahaan mulai mencatat aktivitas rekonsiliasi secara rutin.
Saya menyarankan perusahaan mencatat jam kerja dan jenis selisih per periode, supaya beban ini terlihat sebagai angka dan bukan sekadar perasaan.
di PT Champ Resto Indonesia Tbk
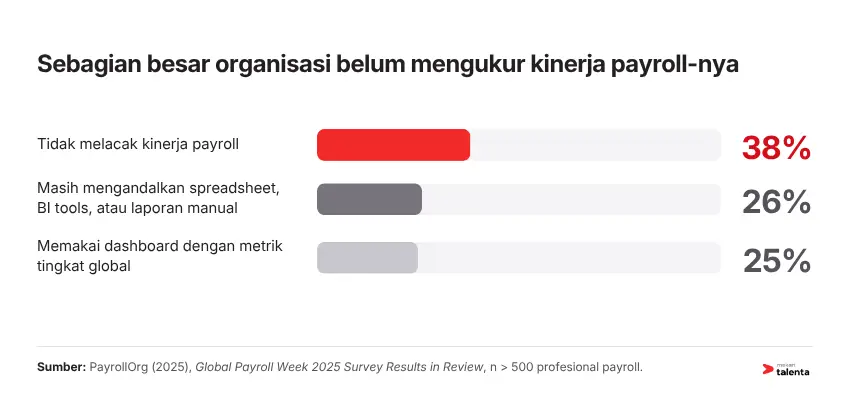
Pentingnya pengukuran ini sejalan dengan temuan survei PayrollOrg 2025. Sebanyak 38% organisasi tidak melacak kinerja payroll, 26% masih mengandalkan spreadsheet, BI tools, atau pelaporan manual, dan hanya 25% yang menggunakan dashboard dengan metrik di tingkat global.
Untuk mulai mengukur beban rekonsiliasi, perusahaan dapat mencatat lima metrik berikut sebagai baseline sebelum melakukan perubahan proses atau sistem.
- Waktu closing payroll dan pelaporan grup, untuk melihat berapa lama waktu yang dibutuhkan hingga data headcount dan biaya tenaga kerja siap digunakan.
- Jam kerja rekonsiliasi, untuk menghitung waktu yang dihabiskan dalam mencocokkan data antar-sistem.
- Jumlah input manual dan koreksi, termasuk jenis dan penyebab pekerjaan yang berulang di setiap periode.
- Jumlah selisih yang belum terjelaskan, untuk mengidentifikasi ketidaksesuaian data antara HR, payroll, dan keuangan.
- Ketergantungan pada orang kunci, untuk menilai apakah proses rekonsiliasi masih bergantung pada satu atau dua orang tertentu.
Template log rekonsiliasi
Untuk mempraktikkan saran tersebut, kami menyusun contoh format log sederhana yang bisa diisi tim HR, payroll, dan keuangan setiap periode closing. Kolom terakhir memakai tes dari Dr. Ervina untuk memilah kontrol dan beban fragmentasi.
| Periode | Entitas | Aktivitas rekonsiliasi | Jenis selisih | Penyebab | Jam kerja | Pelaksana | Masih perlu jika sistem terhubung? |
|---|---|---|---|---|---|---|---|
| Contoh: Okt 2026 | Entitas A | Mencocokkan headcount HR vs payroll | Headcount berbeda | Data resign terlambat masuk payroll | 6 | Staf payroll | Tidak (beban fragmentasi) |
| Contoh: Okt 2026 | Grup | Mencocokkan total payroll dengan jurnal | Tidak ada | Kontrol rutin | 2 | Staf akuntansi | Ya (kontrol) |
Setelah beberapa periode, log ini akan menunjukkan pola, misalnya jenis selisih apa yang paling sering muncul, di entitas mana, dan berapa jam yang sebenarnya habis untuk beban fragmentasi.
Ilustrasi perhitungan
Berikut ilustrasi hipotesis untuk menunjukkan cara membaca log tersebut. Angka di bawah ini bukan data narasumber atau data perusahaan mana pun.
Sebuah grup dengan empat entitas mencatat waktu rekonsiliasi setiap closing sebagai berikut: tim HR 3 orang masing-masing 12 jam, tim payroll 2 orang masing-masing 16 jam, dan tim keuangan 2 orang masing-masing 10 jam. Totalnya 88 jam per bulan, atau sekitar 1.056 jam per tahun.
Setelah setiap aktivitas diuji dengan pertanyaan “apakah masih perlu jika sistem terhubung?”, misalnya 70% di antaranya ternyata beban fragmentasi. Artinya, sekitar 740 jam per tahun habis untuk membuat angka menjadi sama, bukan untuk mengendalikan risiko atau menganalisis data.
Sebagai pembanding skala, kajian CIPD mencatat bahwa salah satu organisasi besar menghemat 850 jam waktu pemrosesan pada 2020 setelah mengotomasi tugas back-office yang repetitif.
Jam tersebut kemudian bisa dikalikan dengan biaya per jam tiap peran untuk mendapat estimasi biaya langsung. Namun, biaya langsung hanyalah sebagian dari gambaran.
Biaya yang tidak terlihat di timesheet
Dari jawaban Dr. Ervina, ada beberapa biaya lain yang tidak tercatat sebagai jam kerja, tetapi tetap ditanggung perusahaan.
- Risiko kesalahan pembayaran yang berdampak ke karyawan, kepatuhan, dan reputasi.
- Risiko ketergantungan pada orang kunci, ketika proses closing hanya bisa berjalan jika orang tertentu hadir.
- Waktu yang tidak bisa dialihkan ke pekerjaan bernilai lebih tinggi, seperti analisis biaya, perencanaan tenaga kerja, dan peningkatan proses.
- Biaya keputusan yang terlambat, yang dibahas di bagian berikutnya.
Bagaimana Inkonsistensi Data HR Memengaruhi Pelaporan Biaya Grup?
Persoalan rekonsiliasi tidak berhenti pada jam kerja. Inkonsistensi data HR ikut menentukan apakah laporan biaya tenaga kerja grup bisa dipercaya.
Dua titik yang paling menentukan konsistensi data payroll dan laporan keuangan
Dr. Ervina menilai ada dua titik dalam alur data yang paling penting untuk menjaga konsistensi antara payroll dan keuangan.
- Data induk karyawan dari HR ke payroll. Titik ini menentukan siapa yang dibayar dan berapa besarnya.
- Hasil payroll ke jurnal keuangan. Titik ini menentukan apakah angka di laporan keuangan mencerminkan apa yang benar-benar dibayarkan.
Menurutnya, kesalahan di dua titik ini langsung berdampak ke kas, laporan, dan pajak. Integrasi lain seperti absensi, bank, dan laporan pajak tetap penting, tetapi perbaikannya tidak akan banyak menolong jika dua titik ini masih lemah.
Karena itu, ketika log rekonsiliasi menunjukkan selisih yang berulang, dua titik ini adalah tempat pertama yang perlu ditelusuri. Dr. Ervina juga menegaskan prinsip bahwa setiap selisih harus ditelusuri kembali ke sistem sumber, bukan diperbaiki di laporan akhir.
Dampaknya ke laporan dan keputusan
Dari pengalaman Dr. Ervina, data yang terlambat atau tidak konsisten memengaruhi pelaporan biaya grup dalam beberapa cara.
- Biaya tenaga kerja penuh sulit dibandingkan. Komponen seperti tunjangan, lembur, insentif, service charge, THR, iuran jaminan sosial, dan cadangan kewajiban imbalan kerja sering dicatat dengan cara berbeda antar-entitas.
- Biaya tercatat di entitas yang salah. Karyawan yang pindah entitas bisa menimbulkan data ganda, masa kerja yang terputus, atau pembebanan biaya ke entitas yang keliru.
- Rasio kinerja kehilangan makna. Rasio biaya tenaga kerja terhadap pendapatan hanya bermakna jika biaya dan pendapatan dihitung dengan cara yang sama di semua entitas atau outlet.
- Anggaran dibangun di atas angka yang meragukan. Di bisnis jasa dan restoran, biaya tenaga kerja biasanya termasuk komponen biaya terbesar, dan selisih kecil per outlet bisa menjadi besar saat dijumlahkan.
Dr. Ervina merangkum dampak akhirnya dengan lugas. Data workforce yang terlambat atau tidak konsisten membuat manajemen mengambil keputusan terlambat atau dengan margin pengaman yang terlalu besar, dan keduanya memiliki biaya. Inilah komponen biaya rekonsiliasi yang paling jarang dihitung, padahal dampaknya bisa jauh melampaui jam lembur tim di akhir bulan.
Setelah Biaya Rekonsiliasi Terukur, Apa Langkah Berikutnya?
Log rekonsiliasi dan baseline bukan tujuan akhir. Keduanya adalah alat untuk memastikan perbaikan menyasar akar masalah yang tepat. Berdasarkan jawaban Dr. Ervina, ada beberapa langkah lanjutan yang perlu diperhatikan HR leader bersama tim keuangan.
- Petakan alur data dari awal hingga akhir. Telusuri bagaimana data dicatat di lapangan hingga masuk ke laporan grup. Identifikasi tahap yang masih membutuhkan input ulang, penyesuaian data, atau pengecekan manual.
- Samakan definisi dan tetapkan penanggung jawab data. Pastikan setiap entitas menggunakan definisi yang sama untuk headcount dan biaya tenaga kerja, serta memiliki pihak yang bertanggung jawab atas keakuratan datanya.
- Pertahankan kontrol yang memang diperlukan. Jangan menghapus pengecekan hanya demi mempercepat proses. Pertahankan aktivitas yang masih dibutuhkan untuk memastikan keakuratan data, otorisasi, dan kepatuhan, meskipun proses sudah terotomasi.
- Evaluasi hasil setelah perubahan berjalan stabil. Pantau waktu rekonsiliasi dan jumlah koreksi selama beberapa siklus setelah perubahan diterapkan. Bedakan penghematan yang sudah terbukti dari manfaat yang masih berupa potensi.
Langkah keempat penting karena hasil pengukuran ulang bisa menunjukkan letak masalah yang sebenarnya.
Jika setelah beberapa siklus waktu rekonsiliasi dan jumlah koreksi tidak turun, itu sinyal bahwa masalahnya ada pada proses atau data sumber, bukan hanya pada sistem.
di PT Champ Resto Indonesia Tbk
Pesan ini sejalan dengan peringatan Dr. Ervina di artikel sebelumnya. Sistem baru yang dipasang di atas proses dan data yang berantakan hanya memindahkan kekacauan ke platform yang lebih mahal.
Menekan Biaya Rekonsiliasi dengan Sistem HCM Terintegrasi
Rekonsiliasi data HR antar-entitas tidak bisa dihapus sepenuhnya, dan memang tidak seharusnya. Sebagian adalah kontrol yang melindungi perusahaan. Namun, sebagian lainnya adalah beban yang muncul hanya karena data HR dan payroll belum terhubung, dan selama keduanya tercampur, beban itu tidak akan pernah terlihat.
Dari wawancara dengan Dr. Ervina Waty, ada tiga pelajaran yang bisa langsung diterapkan HR Operations Head, HR Director, maupun Finance Controller.
- Pilah setiap aktivitas rekonsiliasi dengan satu pertanyaan: apakah masih perlu jika sistem terhubung dengan baik?
- Catat jam kerja dan jenis selisih setiap periode, sehingga beban rekonsiliasi bisa dibahas sebagai angka di rapat anggaran.
- Telusuri selisih ke sistem sumber, terutama pada data induk karyawan dari HR ke payroll dan hasil payroll ke jurnal keuangan.
Bagi grup yang hasil pemetaannya menunjukkan bahwa sistem memang menjadi bagian dari masalah, platform HCM yang menjaga satu sumber data karyawan dan payroll lintas entitas, seperti Mekari Talenta, dapat menjadi salah satu opsi yang dievaluasi.
Mekari Talenta juga terhubung dengan ekosistem Mekari lainnya, seperti Mekari Jurnal untuk akuntansi dan pencatatan keuangan serta Mekari Klikpajak untuk pengelolaan perpajakan.
Integrasi ini dapat membantu menghubungkan proses administrasi HR dengan proses keuangan dan perpajakan, sehingga perusahaan memiliki alur data yang lebih konsisten dan mengurangi kebutuhan pemindahan data secara manual. Pelajari solusi HCM Mekari Talenta untuk bisnis enterprise.
Referensi:
- Association for Talent Development. (2021). Operating efficiently: Implementing HR information systems in large organisations. Chartered Institute of Personnel and Development (CIPD).
- ADP. (2024). The potential of payroll in 2024: A global payroll survey.
- PayrollOrg. (2025, July 2). Navigating compliance strategy in a complex global market: Global Payroll Week 2025 survey results in review.
Pertanyaan Umum tentang Rekonsiliasi Data HR Antar-Entitas
Bagaimana cara memastikan data karyawan tetap akurat dan up to date di perusahaan multi-entitas?
Bagaimana cara memastikan data karyawan tetap akurat dan up to date di perusahaan multi-entitas?
Perusahaan perlu menetapkan data induk karyawan sebagai acuan utama, menyamakan format dan definisi data antar-entitas, serta memastikan setiap perubahan seperti mutasi, perubahan gaji, dan pengunduran diri diperbarui secara konsisten. Rekonsiliasi berkala antara data HR, payroll, dan keuangan juga diperlukan untuk menemukan selisih sebelum memengaruhi pembayaran gaji atau laporan grup.
Mengapa data karyawan di sistem HR dan payroll bisa berbeda?
Mengapa data karyawan di sistem HR dan payroll bisa berbeda?
Perbedaan dapat muncul ketika data karyawan dimasukkan ulang secara manual, pembaruan di satu sistem tidak tercermin di sistem lain, atau setiap entitas menggunakan format dan kode data yang berbeda. Akibatnya, informasi seperti status karyawan, gaji, dan entitas tempat karyawan bekerja perlu dicocokkan kembali sebelum payroll diproses dan biaya tenaga kerja dikonsolidasikan.
Bagaimana cara mengatasi data HR yang tidak terintegrasi antar-entitas?
Bagaimana cara mengatasi data HR yang tidak terintegrasi antar-entitas?
Perusahaan perlu mengevaluasi sistem HR ketika data karyawan dan biaya tenaga kerja sulit dikonsolidasikan, perbedaan data antar-entitas terus berulang, closing payroll semakin lama, atau laporan untuk manajemen membutuhkan banyak pekerjaan manual. Evaluasi sebaiknya dimulai dengan memetakan alur data dan mengidentifikasi sumber masalah sebelum memutuskan untuk mengganti sistem.
Bagaimana skalabilitas sistem HCM mendukung pertumbuhan perusahaan multi-entitas?
Bagaimana skalabilitas sistem HCM mendukung pertumbuhan perusahaan multi-entitas?
Sistem HCM yang skalabel perlu mendukung pengelolaan data karyawan lintas entitas secara konsisten seiring pertumbuhan perusahaan. Kemampuan ini membantu perusahaan menjaga visibilitas jumlah karyawan, perubahan status kerja, dan biaya tenaga kerja tanpa terus menambah pekerjaan manual untuk menyatukan data dari setiap entitas.
Bagaimana perusahaan memastikan laporan HR dan biaya tenaga kerja tetap akurat di seluruh entitas?
Bagaimana perusahaan memastikan laporan HR dan biaya tenaga kerja tetap akurat di seluruh entitas?
Perusahaan perlu menyepakati definisi dan tanggal cut-off untuk data utama, menetapkan pemilik setiap jenis data, serta memastikan data HR, payroll, dan keuangan dapat direkonsiliasi dengan jelas. Selisih yang berulang juga perlu dicatat dan ditelusuri ke sumbernya agar laporan konsolidasi dapat digunakan sebagai dasar pengambilan keputusan.
Mengapa integrasi sistem HR dan payroll penting bagi perusahaan multi-entitas?
Mengapa integrasi sistem HR dan payroll penting bagi perusahaan multi-entitas?
Integrasi membantu mengurangi input ulang dan ketidaksesuaian data ketika informasi karyawan, perubahan status kerja, hasil perhitungan payroll, dan laporan keuangan berpindah antar-sistem. Tanpa alur data yang jelas, perusahaan berisiko menghadapi data ganda, keterlambatan pembaruan, serta biaya tenaga kerja yang tercatat pada entitas yang salah.
Bagaimana perusahaan menilai apakah sistem HCM sudah mendukung analisis tenaga kerja secara efektif?
Bagaimana perusahaan menilai apakah sistem HCM sudah mendukung analisis tenaga kerja secara efektif?
Perusahaan dapat menilai apakah sistem dan proses yang digunakan mampu menghasilkan data headcount serta biaya tenaga kerja yang konsisten, menyediakan laporan tepat waktu, dan mendukung analisis tanpa rekonsiliasi manual berulang. Indikator lainnya adalah waktu yang dibutuhkan untuk menyiapkan laporan, frekuensi koreksi data, dan ketergantungan proses pada orang tertentu.