8 Tantangan Integrasi HRIS dan Payroll di Perusahaan Skala Besar

- Integrasi HRIS dan payroll di perusahaan besar membutuhkan penyelarasan master data karyawan, komponen penggajian, serta struktur akuntansi antar-sistem.
- Tantangan integrasi meliputi ketidaksesuaian master data, GL mapping, kompleksitas ERP, pengelolaan payroll multi-entity, hingga keamanan informasi.
- Perusahaan perlu melakukan standardisasi data, menetapkan data ownership, merancang arsitektur integrasi, dan menguji proses sebelum go-live.
Integrasi HRIS dan payroll dengan sistem ERP menjadi kebutuhan penting bagi perusahaan besar yang ingin menyelaraskan pengelolaan data karyawan dengan pencatatan uang.
Dalam lingkungan bisnis yang menggunakan SAP Business One atau SAP S/4HANA, proses ini membutuhkan sinkronisasi data yang konsisten antara fungsi HR, payroll, dan Finance.
Tantangannya bukan hanya menghubungkan sistem, tetapi juga memastikan master data, komponen penggajian, serta akun General Ledger (GL) dapat dipetakan secara akurat.
Tanpa arsitektur integrasi yang tepat, perusahaan berisiko menghadapi rekonsiliasi manual, kesalahan pencatatan, dan keterlambatan proses payroll.
Data ini menunjukkan bahwa implementasi teknologi saja belum tentu menghasilkan manfaat bisnis yang optimal tanpa keselarasan proses dan sistem.
Karena itu, perusahaan perlu memahami berbagai tantangan integrasi HRIS dan payroll sebelum menentukan arsitektur, mekanisme pertukaran data, serta strategi implementasi yang sesuai dengan kebutuhan operasional.
Artikel ini akan membahas delapan tantangan utama beserta penyebab, kasus lapangan, dampak, dan langkah mitigasinya.
Mengapa Integrasi HRIS dan Payroll Semakin Kompleks Seiring Pertumbuhan Perusahaan?
Pertumbuhan bisnis meingkatkan jumlah karyawan, entitas, lokasi operasional, serta transaksi yang dikelola secara konsisten. erubahan tersebut membuat proses HR dan payroll semakin bergantung pada pertukaran data dengan sistem keuangan dan ERP.
Terdapat tiga faktor utama yang mendorong meningkatnya kompleksitas integrasi HRIS dan payroll di perusahaan besar.
1. Peningkatan volume dan kompleksitas transaksi payroll
Semakin besar organisasi, semakin banyak transaksi yang perlu diproses. Transaksi tersebut mencakup perekrutan promosi, mutasi, perubahan gaji, lembur, tunjangan, hingga pemotongan penghasilan.
Setiap perubahan dapat memengaruhi komponen payroll dan informasi yang diteruskan ke sistem keuangan. Misalnya, promosi karyawan dapat mengubah jabatan, struktur organisasi, cost center, dan besaran kompensasi secara bersamaan.
Jika setiap perubahan harus diperbarui secara manual di beberapa aplikasi, beban administrasi meningkat dan risiko perbedaan data semakin besar. Karena itu, perusahaan membutuhkan mekanisme integrasi yang mampu menjaga konsistensi informasi sepanjang siklus penggajian.
2. Ketergantungan pada spreadsheet dan sistem yang terpisah
Sebagian perusahaan masih menggunakan spreadsheet untuk mengelola data karyawan, merekap komponen penggajian, atau menyiapkan informasi sebelum dipindahkan ke sistem keuangan.
Ketergantungan tersebut dapat menimbulkan duplikasi data, kesalahan penggunaan versi dokumen, serta keterbatasan pelacakan perubahan. Risiko semakin tinggi ketika beberapa departemen memiliki salinan data yang berbeda tanpa mekanisme pembaruan terpusat.
Hal ini mendukung bahwa data silos sebagai salah satu hambatan transformasi digital.
Karena itu, perusahaan perlu mengurangi ketergantungan pada pemindahan data manual serta memastikan setiap aplikasi memiliki fungsi dan sumber informasi yang jelas.
Baca Juga: Competency Assessment: Cara Mengukur Kompetensi Talenta Berbasis Data
3. Konsolidasi data dan proses keuangan lintas entitas
Perusahaan holding atau grup bisnis biasanya mengelola beberapa badan usaha, cabang, dan unit operasional dengan kebijakan yang tidak selalu sama.
Setiap entitas dapat memiliki jadwal payroll, struktur tunjangan, cost center, serta alur persetujuan yang berbeda. Di sisi lain, perusahaan tetap membutuhkan standar data dan format pelaporan yang konsisten untuk kebutuhan konsolidasi.
Kondisi ini membuat integrasi tidak cukup hanya menghubungkan aplikasi HR dan payroll. Perusahaan juga perlu memastikan data dari setiap entitas dapat diterjemahkan ke struktur keuangan tanpa menghilangkan kebutuhan operasional masing-masing unit.
8 Tantangan Integrasi HRIS dan Payroll yang Sering Dihadapi Perusahaan Besar
Integrasi HRIS dan payroll tidak cukup hanya menghubungkan dua aplikasi. Perusahaan perlu memastikan data karyawan, aturan penggajian, struktur organisasi, dan informasi keuangan dapat diterjemahkan secara konsisten antar-sistem.
Berikut delapan tantangan yang perlu diperhatikan oleh tim HR, Finance, dan IT.
1. Perbedaan Master Data Karyawan dan Struktur Organisasi Antar-Sistem
Ketidaksesuaian master data dapat terjadi pada Employee ID, kode departemen, jabatan, status kepegawaian, business unit, hingga cost center. Kondisi ini biasanya muncul ketika perusahaan belum memiliki standar pengelolaan master data yang seragam antara HRIS dan ERP.
Selain itu, struktur hierarki pada HRIS belum tentu sejalan dengan pembagian cost center maupun business unit di sistem keuangan. Perbedaan tersebut dapat meyulitkan proses sinkronisasi dan pemetaan informasi karyawan.
Misalnya, seorang karyawan tercatat pada departemen atau cost center tertentu di HRIS dengan kode unit yang sudah diperbarui. Namun, sistem keuangan masih menggunakan kode lama sehingga informasi yang diteruskan tidak sesuai dengan struktur pencatatan perusahaan.
Akibatnya, data payroll sulit dipetakan ke struktur Finance dan membutuhkan rekonsiliasi manual. Alur data yang terlibat dapat digambarkan sebagai berikut:
HRIS → Payroll → Employee/Organization Mapping → ERP
Untuk mengatasinya, perusahaan perlu menstandardisasi master data dan menetapkan sistem yang menjadi sumber informasi utama (system of record) bagi setiap kategori data. Selain itu, perusahaan juga perlu memastikan sistem HR yang digunakan mampu mendukung pengelolaan data karyawan secara terstruktur.
Dengan begitu, perubahan informasi karyawan dapat divalidasi sebelum diteruskan ke sistem lain.
2. Ketidaksesuaian Pemetaan Komponen Payroll ke General Ledger (GL Mapping)
Dalam pengelolaan penggajian, HR dan Finance melihat data yang sama dari sudut pandang yang berbeda.
HR mengelola komponen penggajian berdasarkan kebutuhan operasional kepegawaian, seperti gaji pokok, tunjangan, lembur, potongan, serta iuran BPJS. Sebaliknya, Finance membutuhkan klasifikasi berbasis akuntansi melalui Chart of Accounts (CoA), akun General Ledger (GL), dan cost center agar setiap transaksi mencerminkan beban serta alokasi biaya secara tepat.
Jika pemetaan antarkomponen tidak selaras, jurnal payroll berisiko masuk ke akun GL atau cost center yang tidak sesuai.
Bayangkan sebuah perusahaan yang menggunakan SAP Business One atau SAP S/4HANA untuk pencatatan keuangan. Hasil payroll perlu diterjemahkan ke struktur akun yang telah ditetapkan oleh tim Finance.
| Komponen Payroll (Sisi HR/Payroll) | Ilustrasi Pemetaan Akun GL & Cost Center (Sisi Finance) |
| Gaji Pokok & Lembur Produksi | Akun beban produksi (COGS) pada cost center pabrik/operasional |
| Gaji Pokok & Tunjangan Kantor Pusat | Akun beban operasional (OPEX) pada cost center fungsi pendukung |
| Potongan BPJS & PPh 21 Karyawan | Akun kewajiban/utang pihak ketiga atau pajak yang harus disetorkan |
Pemetaan tersebut membantu memastikan komponen penggajian diteruskan ke klasifikasi akuntansi yang sesuai. Finance perlu memvalidasi struktur akun serta aturan debit-kredit sebelum jurnal payroll dikirim ke ERP.
Tanpa validasi tersebut, perusahaan dapat menghadapi jurnal koreksi manual, rekonsiliasi berulang, dan keterlambatan monthly closing.
3. Keterbatasan Legacy System dan Perbedaan Arsitektur ERP
Menghubungkan HRIS modern dengan sistem lama (legacy system) dapat menimbulkan kendala teknis. Beberapa di antaranya adalah keterbatasan API, dokumentasi teknis yang tidak lengkap, format pertukaran data yang kaku seperti flat-file atau CSV, serta fleksibilitas konfigurasi yang terbatas.
Perusahaan perlu mengevaluasi kompatibilitas sistem, mekanisme pertukaran data, dan kebutuhan middleware atau custom integration sebelum menentukan arsitektur integrasi.
Sebagai contoh, SAP Business One dan SAP S/4HANA merupakan solusi ERP yang dapat digunakan untuk kebutuhan keuangan dan operasional. Sementara itu, SAP ERP HCM memiliki konteks berbeda sebagai sistem pengelolaan human capital. Ketiganya tidak dapat disamakan karena memiliki fungsi dan arsitektur masing-masing.
Bagi perusahaan yang masih menggunakan SAP ERP, evaluasi juga perlu mencakup versi sistem, enhancement package, roadmap, dan kebijakan maintenance yang berlaku.
SAP menyatakan mainstream maintenance untuk aplikasi inti SAP Business Suite 7 berlangsung hingga akhir 2027, dengan opsi extended maintenance hingga 2030. Ketentuan tersebut tidak berarti seluruh produk atau modul SAP HCM berakhir pada periode yang sama.
Pada akhirnya, tantangan integrasi bukan hanya kemampuan sistem memproses data, tetapi juga kesesuaian arsitektur dan mekanisme pertukaran informasi dengan kebutuhan perusahaan.
Baca juga: Mengenal Aplikasi SAP: Manfaat, Fitur, dan Integrasi dengan HRIS
4. Kompleksitas Payroll Multi-Entity dan Multi-Cabang
Perusahaan holding atau grup bisnis yang memiliki beberapa PT, cabang, dan unit usaha menghadapi kompleksitas payroll yang lebih tinggi. Setiap entitas dapat memiliki badan hukum, kewajiban pajak, dan kebijakan operasional berbeda.
Perbedaan tersebut dapat mencakup jadwal penggajian, tanggal cut-off, komponen tunjangan, approval workflow, hingga cost center.
Misalnya, grup perusahaan manufaktur mengelola karyawan kantor pusat sekaligus pekerja pabrik dengan pola kerja dan sistem shift yang berbeda. Sementara itu, perusahaan ritel mungkin memiliki banyak cabang dengan kebijakan operasional yang disesuaikan berdasarkan lokasi.
Jika data setiap entitas tidak dikelola secara konsisten, HR akan kesulitan menyelaraskan proses payroll. Finance juga berisiko mencampur alokasi biaya dan kewajiban antar-PT ketika melakukan konsolidasi laporan.
Karena itu, perusahaan perlu membedakan standar yang harus diterapkan pada tingkat grup dengan kebijakan yang dapat disesuaikan oleh setiap entitas.
Standar Employee ID, kode entitas, dan format pelaporan dapat diseragamkan. Namun, jadwal cut-off, tunjangan, dan alur persetujuan dapat mengikuti kebutuhan masing-masing unit selama tetap sesuai dengan tata kelola perusahaan.
Baca Juga: Holding Company vs Multi-Entity Company: Panduan HRIS Strategis untuk Grup Bisnis Indonesia
5. Perubahan Payroll di Luar Siklus Normal (Retroactive dan Off-Cycle Payroll)
Integrasi HRIS dan payroll juga perlu menangani perubahan yang tidak selalu mengikuti siklus penggajian reguler. Contohnya adalah kenaikan gaji berlaku surut (retroactive payroll), pembayaran bonus di luar jadwal (off-cycle payroll), koreksi lembur setelah cut-off, dan mutasi karyawan antar-entitas.
Misalnya, kenaikan gaji seorang karyawan berlaku efektif sejak Januari, tetapi baru disetujui dan dimasukkan ke sistem pada Maret. Sistem perlu menghitung selisih penghasilan yang harus dibayarkan untuk periode sebelumnya.
Situasi serupa dapat terjadi ketika karyawan berpindah entitas di tengah periode penggajian. Alokasi gaji, tunjangan, potongan, dan kewajiban pajak perlu disesuaikan berdasarkan tanggal efektif perpindahan.
Jika histori perubahan tidak tercatat dengan baik, HR berisiko kehilangan jejak pembaruan data, Finance dapat melakukan pencatatan pada periode yang keliru, dan IT harus menangani rekonsiliasi tambahan.
Untuk menjaga akurasi, perusahaan perlu mempertahankan histori perubahan, tanggal efektif, aturan perhitungan selisih, dan alur persetujuan yang terdokumentasi.
Data kehadiran dan lembur juga perlu dikelola secara konsisten sebelum diproses menjadi komponen penggajian. Karena itu, perusahaan perlu memperhatikan sistem pengelolaan absensi dan jadwal kerja karyawan.
6. Penyesuaian Regulasi Payroll Indonesia dan Administrasi Perpajakan
Integrasi HRIS dan payroll di Indonesia perlu mempertimbangkan ketentuan perpajakan dan jaminan sosial yang berlaku. Perusahaan harus memastikan data identitas karyawan, status PTKP, komponen penghasilan, dan iuran BPJS dikelola secara konsisten.
Berdasarkan PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023, penghitungan PPh Pasal 21 menggunakan skema Tarif Efektif Rata-Rata (TER) untuk masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, penghitungan menggunakan tarif progresif sesuai Pasal 17 UU PPh dengan memperhitungkan penghasilan kena pajak tahunan.
Selain itu, perusahaan perlu memperhatikan ketentuan BPJS Kesehatan dan BPJS Ketenagakerjaan, termasuk pemisahan porsi iuran perusahaan dan karyawan serta batas upah yang berlaku.
Administrasi bukti potong PPh Pasal 21/26 dan pelaporan melalui Coretax DJP juga membutuhkan konsistensi informasi. Ketidaksesuaian NIK, NPWP, status PTKP, atau data penghasilan dapat memicu pengecekan ulang sebelum pelaporan dilakukan.
Namun, tidak seluruh sistem payroll wajib terintegrasi langsung dengan Coretax DJP. Mekanisme pertukaran data dapat berbeda sesuai sistem dan proses administrasi yang digunakan perusahaan.
Karena itu, perusahaan perlu memastikan konfigurasi payroll mengikuti regulasi terbaru dan melakukan validasi data sebelum menyelesaikan administrasi perpajakan.
Baca Juga: Payroll Compliance 2026: Panduan Lengkap yang Wajib Diketahui HR
7. Koordinasi HR, Finance, dan IT serta Risiko Transisi Sistem
Integrasi HRIS, payroll, dan ERP melibatkan tiga fungsi dengan kebutuhan berbeda. HR bertanggung jawab atas data dan proses kepegawaian, Finance memastikan ketepatan pencatatan transaksi, sedangkan IT mengelola konektivitas dan keamanan sistem.
Tanpa kejelasan data ownership, pembagian tanggung jawab, dan prosedur penanganan selisih, koordinasi dapat terhambat.
Risiko tersebut semakin tinggi saat perusahaan melakukan migrasi atau perubahan sistem. Ketidaksesuaian data, perubahan konfigurasi, dan kesiapan pengguna yang belum merata dapat mengganggu proses operasional.
Sebelum sistem baru digunakan secara penuh, perusahaan perlu menjalankan beberapa tahapan pengujian:
- Integration testing: Memastikan konektivitas dan pertukaran data antar-sistem berjalan sesuai rancangan.
- User Acceptance Testing (UAT): Memvalidasi kesesuaian proses dan hasil sistem dengan kebutuhan bisnis.
- Parallel payroll run: Membandingkan hasil penggajian dari sistem lama dan sistem baru pada periode yang sama.
Durasi pengujian harus disesuaikan dengan kompleksitas payroll dan hasil validasi. Perusahaan tidak seharusnya menetapkan go-live hanya berdasarkan jumlah siklus pengujian tanpa memastikan seluruh masalah kritis telah diselesaikan.
8. Tata Kelola Hak Akses, Keamanan Data Sensitif, dan Audit Trail Lintas Sistem
Sistem HRIS, payroll, dan ERP memproses informasi karyawan yang bersifat sensitif. Risiko keamanan dapat muncul ketika hak akses terlalu luas, pemisahan tugas tidak diterapkan, kredensial API tidak dikelola dengan baik, atau file payroll dikirim tanpa perlindungan yang memadai.
Sebagai contoh, seorang staf memiliki akses untuk mengubah komponen tunjangan sekaligus memperbarui rekening bank karyawan tanpa persetujuan pihak lain.
Jika perubahan tersebut diteruskan ke payroll dan ERP tanpa validasi, perusahaan dapat menghadapi risiko penyalahgunaan data dan kesalahan transaksi.
Untuk mengendalikan risiko tersebut, perusahaan perlu menerapkan tiga kontrol utama:
- Role-Based Access Control (RBAC): Membatasi akses berdasarkan tanggung jawab dan peran pengguna.
- Segregation of Duties (SoD): Memisahkan fungsi yang berpotensi menimbulkan konflik, seperti penginputan dan persetujuan transaksi.
- Audit trail: Mencatat aktivitas bisnis dan perubahan data agar perusahaan dapat menelusuri siapa yang melakukan perubahan, kapan perubahan dilakukan, dan informasi apa yang terdampak.
Audit trail bisnis perlu dibedakan dari log teknis sistem. Keduanya memiliki fungsi berbeda dalam pengawasan dan investigasi.
Perusahaan juga perlu menerapkan perlindungan data saat informasi dipertukarkan melalui API, middleware, atau file transfer. Evaluasi keamanan dapat dilakukan dengan memperhatikan kontrol akses, enkripsi, dan kebijakan pengelolaan data perusahaan.
Kapan Perusahaan Perlu Mengevaluasi Sistem Integrasi HRIS dan Payroll?
Setelah memahami berbagai tantangan integrasi, perusahaan perlu menilai apakah sistem yang digunakan saat ini masih mampu mendukung kebutuhan operasional.
Tujuh pertanyaan berikut dapat membantu HR, Finance, dan IT mengidentifikasi area yang perlu dievaluasi.
| Pertanyaan Diagnostik | Indikator Gejala | Pemilik Evaluasi |
|---|---|---|
| Data karyawan diperbarui secara terpisah antar-sistem? | Master data berbeda antar-sistem | HR Director |
| Finance harus mengoreksi jurnal payroll secara manual setiap bulan? | Jurnal direvisi berulang | Finance Controller |
| Monthly closing tertunda akibat rekonsiliasi payroll? | Tutup buku melewati tenggat | Finance Controller |
| Payroll multi-PT dan multi-cabang sulit dikelola? | Aturan dan cut-off berbeda | HR Director |
| Perubahan retroactive dan off-cycle sulit ditelusuri? | Riwayat revisi tidak jelas | HR Director |
| Integrasi ERP atau sistem legacy sering mengalami error? | Transfer data gagal berulang | IT Manager |
| Kontrol akses dan audit trail belum memadai? | Perubahan data sulit dilacak | IT Manager |
Satu indikator tidak selalu mengharuskan perusahaan mengganti seluruh sistem.
Namun, temuan tersebut dapat menjadi dasar untuk mengevaluasi standardisasi data, memperbaiki proses, dan merancang integrasi HRIS secara bertahap.
Baca Juga: Integrasi HRIS dan Payroll dengan ERP untuk Operasional Bisnis
Langkah Mengatasi Tantangan Integrasi HRIS dan Payroll
Setelah mengidentifikasi area yang perlu diperbaiki, perusahaan perlu menyusun langkah perbaikan berdasarkan prioritas risiko.
Proses ini mencakup kesiapan data, pembagian tanggung jawab, arsitektur sistem, dan validasi hasil integrasi.
1. Audit dan Standardisasi Master Data
Sebelum integrasi dimulai, perusahaan perlu memeriksa konsistensi Employee ID, status kepegawaian, struktur organisasi, kode entitas, dan cost center pada setiap sistem.
Identifikasi data yang duplikat, tidak lengkap, atau berbeda agar proses pemetaan tidak menimbulkan selisih ketika integrasi dijalankan.
Selanjutnya, susun standar format data, aturan penamaan, dan definisi setiap field yang akan dipertukarkan. Dokumentasi tersebut dapat digunakan sebagai acuan bersama oleh HR, Finance, dan IT.
2. Tetapkan Data Ownership dan Governance Antar-Departemen
Perusahaan perlu menetapkan sistem yang menjadi sumber data utama (system of record) untuk setiap kategori informasi, seperti data karyawan, komponen payroll, dan pencatatan keuangan.
Selanjutnya, tentukan pihak yang bertanggung jawab atas pembaruan, persetujuan, validasi, dan penanganan selisih data.
Pembagian tanggung jawab ini membantu mencegah perubahan informasi tanpa otorisasi dan mengurangi ketergantungan pada proses manual.
3. Rancang Arsitektur Integrasi Sesuai Kebutuhan Sistem
Petakan aplikasi yang perlu dihubungkan, jenis data yang dipertukarkan, serta arah pertukaran informasinya, baik satu arah maupun dua arah.
Perusahaan dapat mengevaluasi penggunaan API, webhook, middleware, batch file, atau connector khusus sesuai kemampuan sistem dan kebutuhan sinkronisasi.
Sebagai contoh, perusahaan dapat mempertahankan SAP Business One atau SAP S/4HANA sebagai ERP keuangan, lalu menghubungkannya dengan sistem HRIS dan payroll melalui mekanisme integrasi yang sesuai dengan arsitektur masing-masing sistem.
Pemilihan metode harus mempertimbangkan keamanan, frekuensi pertukaran data, kapasitas sistem, dan kemudahan pemeliharaan.
4. Selaraskan Payroll Mapping dengan Struktur Akuntansi
Susun pemetaan komponen payroll terhadap akun General Ledger (GL), Chart of Accounts (CoA), dan cost center.
Libatkan tim Finance untuk memvalidasi hasil mapping sebelum informasi payroll diteruskan ke ERP. Perusahaan juga perlu menentukan aturan debit-kredit dan prosedur rekonsiliasi agar hasil pencatatan sesuai dengan kebijakan akuntansi.
Lakukan pemeriksaan berkala untuk memastikan perubahan komponen penggajian atau struktur organisasi tidak menimbulkan ketidaksesuaian akun.
5. Lakukan Testing dan Validasi Sebelum Go-Live
Sebelum sistem digunakan secara penuh, perusahaan perlu melakukan integration testing dan User Acceptance Testing (UAT) untuk memastikan alur pertukaran data sesuai kebutuhan bisnis.
Lakukan parallel payroll run untuk membandingkan hasil perhitungan sistem lama dan sistem baru pada periode yang sama.
Selain itu, siapkan prosedur cutover, monitoring, pencatatan error, dan penanganan kendala setelah go-live.
Hasil pengujian perlu didokumentasikan sebagai dasar persetujuan implementasi. Jika masih terdapat kesalahan kritis pada data karyawan, hasil payroll, atau jurnal keuangan, tim terkait perlu menyelesaikannya sebelum sistem digunakan secara penuh.
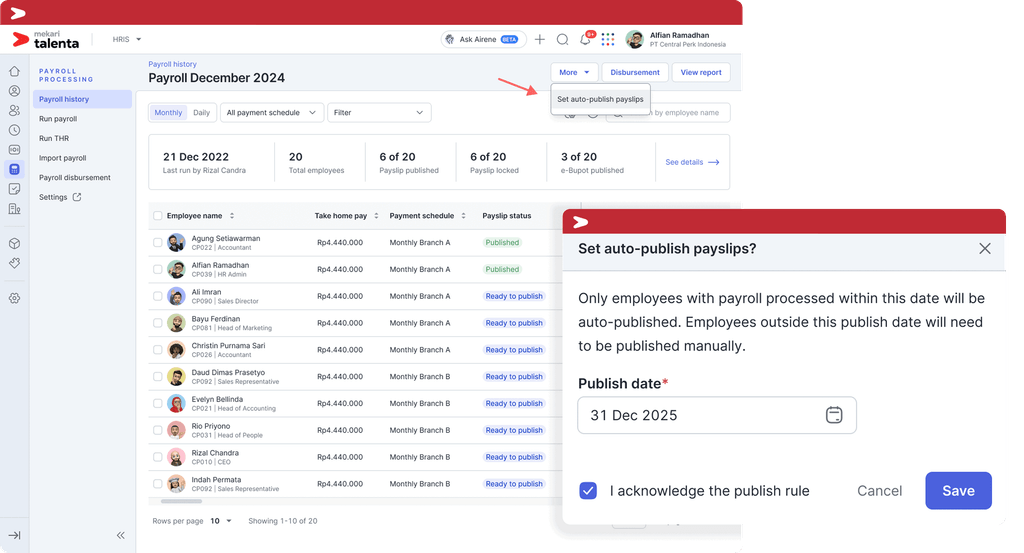
Optimalkan Pengelolaan HR Enterprise dengan Fleksibilitas Mekari Talenta
Perusahaan tidak selalu harus mengganti seluruh sistem ERP untuk meningkatkan pengelolaan HR dan payroll.
Infrastruktur keuangan yang sudah berjalan dapat tetap dipertahankan sambil mengoptimalkan administrasi SDM melalui sistem HCM yang dapat diintegrasikan sesuai kebutuhan operasional.
Mekari Talenta merupakan platform HCM yang membantu perusahaan mengelola data karyawan, administrasi HR, dan payroll dalam satu sistem.
Melalui pendekatan integrasi, perusahaan dapat melengkapi sistem ERP yang sudah digunakan tanpa harus melakukan penggantian secara menyeluruh.
1. Fleksibilitas Pengelolaan HR untuk Struktur Organisasi Kompleks
Perusahaan besar membutuhkan sistem HR yang mampu mendukung struktur organisasi dengan banyak entitas, cabang, departemen, dan unit bisnis.
Sebagai solusi HRIS untuk perusahaan besar, Mekari Talenta mendukung pengelolaan data karyawan berdasarkan struktur organisasi dan kebutuhan operasional perusahaan. Perusahaan juga dapat mengatur workflow persetujuan sesuai konfigurasi yang diterapkan pada masing-masing unit.
Kapabilitas tersebut membantu perusahaan mengelola administrasi SDM secara lebih terstruktur, terutama ketika kebijakan operasional berbeda antar-entitas.
2. Pengelolaan Payroll dan Administrasi Karyawan
Mekari Talenta membantu perusahaan mengelola proses penggajian, komponen penghasilan dan potongan, serta administrasi payroll sesuai kebutuhan operasional.
Pengelolaan data kehadiran juga dapat mendukung proses administrasi penggajian melalui informasi absensi dan pola kerja yang tersedia dalam sistem.
Dengan proses yang lebih terstruktur, perusahaan dapat mengurangi ketergantungan pada rekapitulasi manual dan menyiapkan informasi payroll untuk kebutuhan pencatatan keuangan.
Baca juga: 7 Fitur Penting yang Harus Dimiliki Software Payroll
3. Integrasi Mekari Talenta dengan SAP dan Sistem ERP
Mekari Talenta mendukung integrasi dengan SAP Business One dan SAP S/4HANA untuk membantu menyelaraskan informasi payroll dengan pencatatan keuangan perusahaan.
Melalui fitur SAP Integration, informasi payroll dapat dipetakan ke akun penjurnalan SAP berdasarkan konfigurasi yang telah ditentukan. Proses ini juga mempertimbangkan informasi cost center karyawan dan komponen payroll yang digunakan perusahaan.
Kapabilitas integrasi yang mendukung kebutuhan tersebut meliputi:
- SAP Integration: Mendukung pemetaan informasi payroll ke akun penjurnalan SAP sesuai konfigurasi integrasi.
- GL Mapper: Membantu memetakan komponen payroll ke akun General Ledger (GL) dan Chart of Accounts (CoA).
- Open API: Mendukung kebutuhan pertukaran data dengan sistem lain sesuai kemampuan dan kebutuhan arsitektur perusahaan.
Perlu diperhatikan bahwa tidak seluruh master data HR tersinkronisasi secara dua arah atau otomatis melalui webhook. Cakupan pertukaran data mengikuti fungsi, konfigurasi, dan mekanisme integrasi yang tersedia.
Dengan pendekatan tersebut, perusahaan dapat mempertahankan sistem ERP yang sudah digunakan sambil melengkapi kebutuhan pengelolaan HR dan payroll melalui Mekari Talenta.
4. Dukungan Administrasi Pajak dan Kepatuhan Payroll Indonesia
Mekari Talenta mendukung perhitungan PPh 21/26 dan BPJS dalam proses payroll sesuai aturan yang berlaku.
Dalam ekosistem Mekari, alur administrasi perpajakan juga dapat didukung melalui Mekari Klikpajak untuk pengelolaan bukti potong dan kebutuhan e-Bupot.
Proses administrasi dan pelaporan melalui DJP Coretax tetap mengikuti tahapan, mekanisme, dan validasi yang berlaku.
Dengan demikian, perusahaan dapat mengelola kebutuhan payroll dan administrasi perpajakan secara lebih terstruktur tanpa mengasumsikan seluruh proses pelaporan berjalan otomatis.
5. Dukungan Implementasi untuk Kebutuhan Enterprise
Integrasi HRIS dan ERP membutuhkan perencanaan yang mempertimbangkan struktur organisasi, kesiapan data, kebutuhan teknis, serta proses bisnis setiap departemen.
Untuk mendukung kebutuhan tersebut, implementasi Mekari Talenta dapat mencakup pemetaan kebutuhan perusahaan, konfigurasi sistem, pengujian, dan pendampingan selama masa transisi sesuai ruang lingkup layanan yang disepakati.
Setelah go-live, perusahaan juga perlu memastikan pengguna mendapatkan dukungan after-sales ketika menghadapi kendala operasional atau membutuhkan pendampingan lanjutan.
Hubungkan Pengelolaan HR dan Payroll dengan SAP Bersama Mekari Talenta
Perusahaan tidak perlu mengganti seluruh infrastruktur ERP untuk mengoptimalkan pengelolaan HR dan payroll.
Dengan sistem ERP yang tepat, Mekari Talenta dapat melengkapi SAP Business One maupun SAP S/4HANA untuk mendukung administrasi SDM dan pencatatan biaya payroll secara lebih terstruktur.
Diskusikan kebutuhan integrasi perusahaan Anda bersama tim Mekari Talenta untuk memahami cakupan data, konfigurasi sistem, dan pendekatan implementasi yang sesuai dengan kebutuhan bisnis.
Referensi
- Gartner. (2024). Gartner HR Technology Business Value Survey (2024)
- MuleSoft & Deloitte Digital. (2024). Connectivity benchmark report (2024).
Pertanyaan Umum Seputar Integrasi HRIS dan Payroll
Apa Tantangan Terbesar dalam Integrasi HRIS dan Payroll di Perusahaan Besar?
Apa Tantangan Terbesar dalam Integrasi HRIS dan Payroll di Perusahaan Besar?
Tantangan terbesar umumnya ada pada konsistensi master data dan GL mapping. Perbedaan employee ID, struktur organisasi, dan akun CoA memicu salah alokasi biaya antar-sistem.
Dampaknya berantai ke jurnal, monthly closing, dan kepatuhan pajak, sehingga validasi bersama HR, Finance, dan IT tetap diperlukan.
Bagaimana Cara Mengintegrasikan HRIS dan Payroll dengan SAP?
Bagaimana Cara Mengintegrasikan HRIS dan Payroll dengan SAP?
Mulai dari standardisasi master data dan pemetaan komponen payroll ke akun GL, lalu pilih pola integrasi: API, file-based, atau middleware, sesuai keamanan dan anggaran.
Setelah itu, lakukan pengujian bertahap hingga parallel payroll run dengan validasi tim Finance sebelum go-live.
Apa Perbedaan GL Mapping dan Integrasi Payroll dengan ERP?
Apa Perbedaan GL Mapping dan Integrasi Payroll dengan ERP?
GL mapping adalah pemetaan komponen payroll ke akun GL, cost center, dan kode CoA, termasuk pemisahan COGS dan OPEX.
Integrasi payroll dengan ERP mencakup mekanisme pertukaran datanya, seperti API atau flat-file, termasuk keamanan, jadwal transfer, dan penanganan error.
Bagaimana Perusahaan Memastikan Hasil Integrasi Payroll Sesuai Regulasi Pajak Indonesia?
Bagaimana Perusahaan Memastikan Hasil Integrasi Payroll Sesuai Regulasi Pajak Indonesia?
Perusahaan perlu memastikan konfigurasi perhitungan PPh 21/26, data identitas perpajakan, dan komponen BPJS mengikuti ketentuan yang berlaku.
Selain itu, data payroll perlu direkonsiliasi dengan informasi perpajakan sebelum proses administrasi dan pelaporan dilakukan melalui sistem yang digunakan perusahaan.
Apakah Perusahaan Harus Mengganti ERP untuk Menggunakan HRIS yang Terintegrasi dengan Payroll?
Apakah Perusahaan Harus Mengganti ERP untuk Menggunakan HRIS yang Terintegrasi dengan Payroll?
Tidak harus. HRIS dapat melengkapi ERP keuangan seperti SAP Business One atau SAP S/4HANA, dengan ERP sebagai acuan akun keuangan dan HRIS sebagai acuan data karyawan.
Yang perlu disiapkan adalah data governance, pemetaan GL, dan arsitektur integrasi yang sesuai kebutuhan, lalu divalidasi tim Finance dan HR.